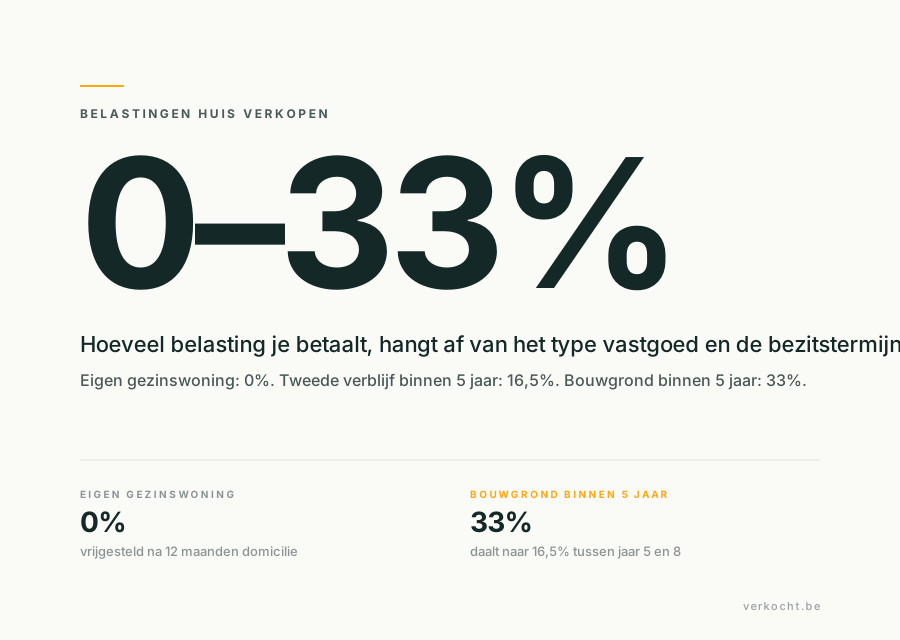
Welke belasting betaal je bij verkoop van je huis in België? Het korte antwoord: dat hangt af van je situatie. Verkoop je je eigen gezinswoning, dan is de winst meestal belastingvrij. Maar bij een tweede verblijf, investering of snelle verkoop kan de belasting op verkoop van je huis flink oplopen, tot 16,5% of zelfs 33% meerwaardebelasting.
In deze gids over belastingen huis verkopen leggen we helder uit wanneer je wél en wanneer je géén belasting verkoop huis betaalt, hoe je de meerwaardebelasting verkoop huis berekent, en welke vrijstellingen er bestaan. Of je nu je geërfd huis verkoopt, een woning bij scheiding van de hand doet, of gewoon wil weten wat je netto overhoudt, hier vind je het antwoord.
Hoofdpunten:
- Belasting verkoop huis: de winst die je maakt is soms belastingvrij, maar niet altijd.
- Verkoop je binnen vijf jaar, dan kan er meerwaardebelasting verschuldigd zijn.
- Voor gronden gelden langere termijnen: tot acht jaar na aankoop kan belasting van toepassing zijn.
- De belastbare meerwaarde is het verschil tussen verkoopprijs en verhoogde aankoopwaarde, min aftrekbare kosten.
- Op een belastbare meerwaarde komen nog gemeentelijke opcentiemen. De onroerende voorheffing loopt door tot de eigendomsoverdracht.
- De meerwaardebelasting is federaal en overal in België gelijk. Registratierechten, erf- en schenkbelasting en de onroerende voorheffing verschillen wel per gewest.
Als ik mijn huis verkoop, moet ik dan belasting betalen?
Meestal niet. Verkoop je de gezinswoning waarin je zelf gedomicilieerd was, dan betaal je 0% belasting op de winst, hoe groot die ook is. Voorwaarde is dat de woning minstens 12 maanden ononderbroken je eigen woning was in de periode voor de verkoop; tussen die bewoningsperiode en de maand van verkoop mag hoogstens 6 maanden zitten (artikel 93bis WIB 92).
Er zijn drie grote uitzonderingen. Verkoop je een tweede verblijf of investeringspand binnen 5 jaar na aankoop, dan betaal je 16,5% meerwaardebelasting op de winst; hoe die 5-jaarstermijn precies telt en hoe je aangifte doet, lees je in onze gids over de meerwaardebelasting bij verkoop binnen 5 jaar.
Verkoop je bouwgrond binnen 5 jaar, dan loopt het tarief op tot 33% (16,5% tussen jaar 5 en 8). En beschouwt de fiscus je verkoop als speculatie of beroepsmatig, dan valt de winst onder een ander stelsel: divers inkomen bij een occasionele speculatie, beroepsinkomen als vastgoedhandel je beroep is. Alle situaties staan hieronder uitgewerkt.
Belastingen huis verkopen: wanneer moet je betalen?
Of je belastingen huis verkopen verschuldigd bent, hangt af van drie factoren: wat je verkoopt, hoe lang je eigenaar was, en of je er zelf hebt gewoond.
Bij een gezinswoning waarin je effectief hebt gewoond, is de belasting verkoop huis in de meeste gevallen nul. Je moet dan wel minstens 12 maanden ononderbroken in de woning hebben gewoond in de periode voor de verkoop; tussen het einde van die bewoning en de verkoopmaand mag maximaal 6 maanden zitten. Kun je dit aantonen via je domicilie en het bevolkingsregister, dan is de winst volledig belastingvrij.
Verkoop je een pand dat je minder dan vijf jaar in bezit had? Of gaat het om een tweede verblijf, een investering of een verhuurde woning? Dan is de kans groot dat de meerwaarde belast wordt.
Ook bij de verkoop van grond kijkt de fiscus kritisch mee. Zeker als je binnen een korte periode na aankoop weer verkoopt. Dan is er vaak wél belasting verschuldigd op de winst die je maakt.
Alles draait rond drie dingen:
- Wat voor vastgoed je verkoopt
- Hoe lang je eigenaar bent
- Of het om je eigen woning gaat of niet
Twijfel je over welke belastingen huis verkopen op jouw situatie van toepassing zijn? Dan loont het altijd om de situatie vooraf te laten bekijken. De regels zijn duidelijk, maar worden strikt toegepast.
Meerwaardebelasting verkoop huis: wat is het precies?
Meerwaardebelasting is de voornaamste belasting verkoop huis bij winst op vastgoed. Het is de belangrijkste belasting bij verkoop van je huis als je niet onder een vrijstelling valt.
Die meerwaarde wordt berekend op basis van de verkoopwaarde min de aankoopwaarde. Maar die aankoopwaarde wordt niet letterlijk genomen: de fiscus past een aantal verhogingen toe.
Bij de aankoopprijs tel je minstens 25% kosten op (of je hogere bewezen aankoopkosten, zoals registratierechten en notariskosten). Op dat totaal komt 5% bij voor elk volledig jaar tussen aankoop en verkoop. Daarbovenop tellen de kosten van werken aan het gebouw die voor jou zijn uitgevoerd en aan jou gefactureerd. Voor de verkoopwaarde vertrek je best van wat je woning vandaag waard is.
In de meeste gevallen betaal je 16,5% belasting op de belastbare meerwaarde. Bij een snelle verkoop van grond kan dat zelfs oplopen tot 33%. Lees meer over de meerwaardebelasting in onze kennisbank.
In uitzonderlijke gevallen wordt de meerwaarde aangemerkt als fictief beroepsinkomen, bijvoorbeeld als het pand beroepsmatig werd gebruikt. De fiscus kijkt daarbij onder andere naar je gebruik van het pand en naar je fiscale profiel.
De verkoopakte bepaalt het officiële moment van verkoop. Vanaf dat moment kijkt de fiscus terug in de tijd: wanneer heb je gekocht, wat was de prijs, en heb je het onroerend goed beroepsmatig gebruikt of niet?
Overzicht: belastingregimes voor vastgoed
De belasting verkoop huis verschilt sterk afhankelijk van het type vastgoed en hoe lang je eigenaar bent. Hieronder een helder overzicht van de belangrijkste regimes:
| Type vastgoed | Termijn na aankoop | Tarief meerwaardebelasting | Vrijstelling mogelijk |
|---|---|---|---|
| Gezinswoning (zelf bewoond) | Minstens 12 maanden | 0% | Ja, volledig vrijgesteld |
| Woning (niet gezinswoning) | Binnen 5 jaar | 16,5% | Nee |
| Woning (niet gezinswoning) | Meer dan 5 jaar | 0% | Ja, na termijn |
| Bouwgrond of onbebouwde grond | Binnen 5 jaar | 33% | Nee |
| Bouwgrond of onbebouwde grond | 5-8 jaar | 16,5% | Nee |
| Bouwgrond of onbebouwde grond | Meer dan 8 jaar | 0% | Ja, na termijn |
| Geschonken vastgoed | Meer dan 3 jaar na schenking | 0% | Ja, na termijn |
| Geërfd vastgoed | Alle termijnen | 0% | Ja, altijd |
Deze tabel geeft de basis weer. De toepassing van deze regels is streng, dus controleer altijd je exact situatie met een deskundige.
Belasting verkoop huis: hoeveel winst is belastbaar?
De meerwaardebelasting wordt berekend op de winst, de meerwaarde, die je maakt bij de verkoop van onroerend goed, vertrekkend van de verhoogde aankoopwaarde. De volledige berekening meerwaarde verkoop onroerend goed, met formule en voorbeelden per situatie, vind je in onze kennisbank.
Huis verkocht met winst: betaal je belasting?
Alleen als er geen vrijstelling geldt. Winst op je eigen gezinswoning blijft belastingvrij; winst op een ander pand is belastbaar als je binnen de termijn verkoopt (5 jaar voor gebouwen, 8 jaar voor grond). En zelfs dan betaal je niet op de volledige winst, maar op wat overblijft na de aftrekken hieronder.
Je trekt dus de (verhoogde) aankoopprijs af van de verkoopprijs. Wat overblijft, is de winst.
Heb je kosten gemaakt die rechtstreeks gelinkt zijn aan het vastgoed? Zoals notariskosten, registratierechten, of uitgevoerde werken? Dan mag je die meerekenen in de berekening. Ook bepaalde verbeteringswerken kunnen aftrekbaar zijn, op voorwaarde dat je ze kunt aantonen met facturen.
Deze verhoogde aankoopwaarde bestaat uit:
- De oorspronkelijke aankoopprijs
- +25% forfaitaire aankoopkosten (of je hogere bewezen aankoopkosten)
- +5% van dat totaal (aankoopprijs plus kosten) voor elk volledig jaar tussen aankoop en verkoop
- + de kosten van werken aan het gebouw die voor jou zijn uitgevoerd en aan jou gefactureerd
Van de verkoopprijs worden de verkoopkosten zoals makelaarskosten en publiciteit afgetrokken.
Voorbeeld
Je koopt een woning voor €440.000 en verkoopt ze jaren later voor €570.000. Je kan voor €35.000 aan gefactureerde verbouwingen aantonen. Zelfs zonder de 5% per jaar mee te tellen, bedraagt de verhoogde aankoopwaarde dan al:
€440.000 + 25% kosten (€110.000) + verbouwingen (€35.000) = €585.000
De 25% dekt alle aankoopkosten samen. Enkel als je hogere aankoopkosten kunt bewijzen, neem je dat hogere bedrag in de plaats.
Aangezien de verkoopprijs lager ligt dan de verhoogde aankoopwaarde, is er in dit geval geen belastbare meerwaarde.
Voorbeeld 2: grond verkocht binnen 5 jaar
Je koopt bouwgrond voor €100.000 en verkoopt het drie jaar later voor €180.000. De verhoogde aankoopwaarde voor grond bedraagt:
€100.000 + 25% (€25.000) = €125.000, plus 3 x 5% van €125.000 (€18.750) = €143.750
De belastbare meerwaarde is (zonder verkoopkosten): €180.000 - €143.750 = €36.250
Omdat je de grond binnen 5 jaar verkoopt, betaal je 33% belasting: €36.250 x 33% = €11.962,50, plus de gemeentelijke opcentiemen.
Dit is aanzienlijk hoger dan bij een woning. Daarom is het belangrijk om de termijn goed in te schatten bij grondverkoop.
Meerwaardebelasting huis verkopen: tarief jaar per jaar
De termijn tussen aankoop en verkoop bepaalt het tarief. Deze tabel toont hoe het tarief evolueert voor een niet-gezinswoning en voor een bouwgrond in 2026:
| Termijn tussen aankoop en verkoop | Woning (niet gezinswoning) | Bouwgrond | Voorbeeld op €50.000 meerwaarde |
|---|---|---|---|
| Binnen 1 jaar | 16,5% | 33% | Woning: €8.250 / Grond: €16.500 |
| 1-2 jaar | 16,5% | 33% | Woning: €8.250 / Grond: €16.500 |
| 2-3 jaar | 16,5% | 33% | Woning: €8.250 / Grond: €16.500 |
| 3-4 jaar | 16,5% | 33% | Woning: €8.250 / Grond: €16.500 |
| 4-5 jaar | 16,5% | 33% | Woning: €8.250 / Grond: €16.500 |
| 5-6 jaar | 0% | 16,5% | Woning: €0 / Grond: €8.250 |
| 6-7 jaar | 0% | 16,5% | Woning: €0 / Grond: €8.250 |
| 7-8 jaar | 0% | 16,5% | Woning: €0 / Grond: €8.250 |
| Na 8 jaar | 0% | 0% | Woning: €0 / Grond: €0 |
Concreet: wie een tweede verblijf exact 5 jaar en 1 dag na aankoop verkoopt, valt buiten het 16,5%-regime. Dat betekent op een meerwaarde van €50.000 een besparing van €8.250 door enkele dagen geduld. Bij gronden is het verschil tussen jaar 5 en jaar 8 nog groter: van €16.500 naar €0. Plan je verkoop dus liefst na deze kantelmomenten.
Rekenvoorbeeld: gezinswoning versus investeringspand
Stel, je koopt in 2022 twee panden voor elk €300.000. Een daarvan is je gezinswoning waar je drie jaar woont, het andere verhuur je. In 2026 verkoop je beide voor €370.000.
- Gezinswoning: 0% meerwaardebelasting omdat je er 36 maanden gedomicilieerd was. Netto opbrengst (voor kosten): €370.000.
- Investeringspand: verkoop na 4 volledige jaren, dus binnen 5 jaar = 16,5% tarief. Verhoogde aankoopwaarde = €300.000 + 25% (€75.000) = €375.000, plus 4 x 5% van €375.000 (€75.000) = €450.000. Aangezien de verkoopprijs lager ligt dan de verhoogde aankoopwaarde, is er in dit geval geen belastbare meerwaarde. Als je het pand had verkocht voor €460.000, dan was de belastbare meerwaarde €10.000 en de belasting €1.650 (plus gemeentelijke opcentiemen).
Dit toont waarom de kosten-vergelijker en een goede waardebepaling zo belangrijk zijn: een paar procent verschil in verkoopprijs kan het verschil maken tussen belast worden en volledig vrijgesteld zijn.
Aftrekbare kosten bij verkoop van je huis
Bij de berekening van de belastbare meerwaarde mag je een reeks kosten in mindering brengen. Aftrekbaar zijn: het forfait van 25% op de aankoopprijs (of je hogere bewezen aankoopkosten, zoals registratierechten en notariskosten), 5% van dat totaal voor elk volledig jaar bezit, en de kosten van werken aan het gebouw die voor jou zijn uitgevoerd en aan jou gefactureerd tussen aankoop en verkoop (bewaar de facturen).
Van de verkoopprijs trek je bovendien de verkoopkosten af, zoals publiciteit. Niet aftrekbaar zijn je eigen werkuren, gewoon onderhoud en kosten zonder factuur. De volledige berekening meerwaarde verkoop onroerend goed staat stap voor stap in onze kennisbank.
Belasting op de overwaarde van je huis
Overwaarde en meerwaarde betekenen in deze context hetzelfde: het verschil tussen wat je huis opbrengt en wat het je (verhoogd) heeft gekost. Zoek je dus naar de belasting op de overwaarde van je huis, dan gelden exact de tarieven uit de tabellen hierboven: 0% voor de gezinswoning, 16,5% voor een niet-eigen woning die je binnen 5 jaar verkoopt, en tot 33% voor bouwgrond. Er bestaat in België geen aparte "overwaardebelasting" naast de meerwaardebelasting.
Wat als je grond verkoopt
De regels voor de verkoop van grond zijn strenger dan die voor woningen.
Verkoop je bouwgrond of onbebouwde grond? Dan is de kans groot dat de meerwaarde belast wordt, zeker als je verkoopt binnen acht jaar na aankoop.
De termijn speelt hier een grote rol:
- Verkoop je binnen vijf jaar, dan betaal je doorgaans 33% belasting op de meerwaarde
- Tussen het vijfde en achtste jaar zakt dat tarief tot 16,5%
- Na acht jaar vervalt de meerwaardebelasting in veel gevallen volledig
Ook als er een gebouw op de grond staat dat minder dan 30% van de totale waarde vertegenwoordigt, geldt dit regime.
Heb je de grond geërfd, dan betaal je bij verkoop geen meerwaardebelasting. Kreeg je hem geschonken, dan is de meerwaarde enkel belastbaar als je binnen 3 jaar na de schenking verkoopt en de schenker de grond minder dan 8 jaar voor jouw verkoop kocht.
Een onteigening of een verkoop in der minne ten algemenen nutte is vrijgesteld als die akte kosteloos geregistreerd is. Een gewone ruil is wel een belastbare overdracht; enkel een kosteloos geregistreerde ruilverkaveling van landeigendommen is vrijgesteld. Laat je dus goed informeren als je grond verkoopt, want hier zijn meer uitzonderingen en afwijkingen mogelijk dan bij een standaard woning.
Geschonken vastgoed: specifieke regels
Wanneer je vastgoed geschonken krijgt en later verkoopt, gelden aparte regels. De belasting verkoop huis verschilt hier aanzienlijk van een normale aankoop.
Een geschonken woning of pand mag je na drie jaar zonder meerwaardebelasting verkopen. Verkoop je een geschonken woning binnen 3 jaar na de schenking, dan is de meerwaarde enkel belastbaar als de schenker de woning minder dan 5 jaar voor jouw verkoop kocht (bij grond: 8 jaar). De berekening vertrekt dan van de aankoopprijs en aankoopdatum van de schenker.
Belasting bij verkoop van een geërfd huis
Voor geërfd vastgoed geldt een ander regime. Een erfenis is vrijgesteld van meerwaardebelasting, ongeacht hoe snel je het verkoopt. De erfbelasting (ook wel successierechten) wordt apart berekend en betaald. Alles over de praktische en fiscale kant van die situatie lees je in onze gids over een huis verkopen bij erfenis.
Bij schenking is het dus van groot belang om die drie jaar aan te houden. Verkoop je eerder, dan kan de fiscus de meerwaarde belasten. Daarom is het verstandig om bij een schenking goed na te denken over het moment van doorverkoop. Wie zijn woning probeert door te geven via een symbolische prijs, leest best eerst onze gids over je huis verkopen voor 1 euro: VLABEL herkwalificeert vrijwel altijd tot schenking.
Normaal beheer privévermogen versus speculatieve belasting verkoop huis
De fiscus maakt onderscheid tussen normaal beheer van je privévermogen en speculatie. Dat verschil bepaalt of je meerwaardebelasting betaalt of niet.
Normaal beheer privévermogen betekent dat je vastgoed koopt, het gebruikt of beheert, en pas na redelijke tijd verkoopt. Je maakt geen profit als doel, maar het is je normale manier van beheren. Als je bijvoorbeeld een woning erft, een aantal jaren behoudt, en dan verkoopt wanneer de omstandigheden veranderen, is dat normaal beheer.
Speculatie is iets anders. De fiscus ziet het als speculatie wanneer je vastgoed koopt met als voornaamste doel het snel en met winst te verkopen. Dit gebeurt bijvoorbeeld als je een woning koopt, kort daarop renoveert en direct met een aanzienlijke meerwaarde doorverkoopt. Ook het kopen en verkopen van meerdere panden in korte tijd kan als speculatie gezien worden.
Wat bepaalt of iets speculatie is of normaal beheer? De fiscus kijkt naar deze factoren:
- Hoe lang je het vastgoed hebt gehouden
- Of je verbouwingen of renovaties hebt gedaan (en dus in de waarde hebt geïnvesteerd)
- Of je het vastgoed zelf gebruikt hebt (bewoond, verhuurd)
- Je beroep en fiscale gewoonte (ben je beroepsmatig actief in vastgoed?)
- Het aantal transacties in korte periode
Bij normaal beheer betaal je meerwaardebelasting volgens de gewone regels (16,5% voor woningen, 33% voor grond binnen bepaalde termijnen). Winst uit een occasionele speculatie, buiten je beroep, geef je aan als divers inkomen. Enkel als je vastgoedhandel als beroep uitoefent, wordt het beroepsinkomen.
De grens is niet altijd scherp en de fiscus beoordeelt geval per geval. Twijfel je? Vraag aan je boekhouder of belastingadviseur.
Belasting verkoop huis: tarieven per regio in België
De meerwaardebelasting is een federale heffing, dus de tarieven en regels gelden overal in België. Andere kosten zoals registratierechten, successierechten en onroerende voorheffing kunnen wél verschillen per gewest.
De meerwaardebelasting op woningen of gebouwen bedraagt meestal 16,5%, op voorwaarde dat de verkoop plaatsvindt binnen vijf jaar na aankoop.
Voor grond die je binnen 5 jaar verkoopt, is dat 33%, zoals eerder uitgelegd.
Daarnaast kunnen er nog andere belastingen of kosten bijkomen. Denk aan:
- Gemeentelijke opcentiemen: op een belastbare meerwaarde komen nog opcentiemen van je gemeente
- Onroerende voorheffing: blijft doorlopen tot het moment van eigendomsoverdracht
- Notariskosten en dossierkosten, zeker als de verkoop complexer is dan gemiddeld
Voor je iets verkoopt, is het dus verstandig om na te gaan welke regels op jouw verkoop van toepassing zijn, want de impact op je uiteindelijke opbrengst kan groot zijn.
Wat verandert er in 2026 voor belastingen huis verkopen?
Aan de meerwaardebelasting zelf verandert in 2026 niets. Wel gelden er nieuwe Vlaamse regels die je koper raken, en daarmee ook je verkoop. Dit overzicht toont de belangrijkste:
| Wijziging | Tot 2025 | Vanaf 2026 | Impact voor verkoper |
|---|---|---|---|
| Registratierechten enige eigen woning (verkooprecht) | 2% voor aankoopaktes vanaf 1 januari 2025 | Voor verkoopovereenkomsten vanaf 1 januari 2026 strengere voorwaarden: enkel natuurlijke personen, enkel volle eigendom, binnen 3 jaar inschrijven en minstens 1 jaar ingeschreven blijven (bron: Vlaanderen.be) | Minder kopers komen in aanmerking voor het 2%-tarief; een vennootschap betaalt het algemene tarief van 12% |
| Renovatieplicht (EPC-label E of F) | Koper moet binnen 5 jaar naar label D | Termijn verlengd naar 6 jaar, ook voor lopende overdrachten (definitief goedgekeurd op 12 december 2025) | Woningen met een laag EPC-label worden iets aantrekkelijker |
| Meerwaardebelasting woningen | 16,5% bij verkoop binnen 5 jaar | Ongewijzigd in 2026 | Geen directe impact |
| Meerwaardebelasting gronden | 33% binnen 5 jaar, 16,5% tot 8 jaar | Ongewijzigd in 2026 | Geen directe impact |
Lees meer over alle 2026-wijzigingen in ons overzicht woning verkopen in 2026. Voor een gedetailleerde uitleg over registratiebelasting in Vlaanderen en het verkooprecht, bekijk onze kennisbank.
Andere belasting verkoop huis: kosten in België
Naast de meerwaardebelasting verkoop huis zijn er nog andere kosten waarmee je rekening moet houden bij de verkoop van vastgoed.
Sommige zijn afhankelijk van het type woning, andere van de locatie of het tijdstip van verkoop.
Bereken je verkoopkosten Krijg een totaalbeeld van notaris, attesten, makelaarscommissie en eventuele meerwaardebelasting voor jouw situatie. →Notariskosten zijn meestal voor de koper, maar als verkoper betaal je vaak mee aan de voorbereiding van de verkoopakte. Denk aan opzoekingskosten, attesten of administratieve handelingen.
Ook de makelaar brengt kosten met zich mee, als je via een kantoor verkoopt. De commissie wordt vaak berekend als percentage van de verkoopprijs en varieert per makelaar.
Daarnaast kunnen volgende kosten nog van toepassing zijn:
- Gemeentelijke opcentiemen, als je meerwaardebelasting betaalt
- Onroerende voorheffing, tot het moment van eigendomsoverdracht
- Aannemer of technisch adviseur voor dringende herstellingen vóór verkoop
- Dossierkosten of extra administratie bij bepaalde notarissen
In sommige gevallen valt de winst niet onder de gewone meerwaardebelasting. Gebruikte je het pand beroepsmatig of is vastgoedhandel je beroep, dan gaat het om beroepsinkomen. Een occasionele speculatie buiten je beroep geef je aan als divers inkomen. Ook dat bekijkt de fiscus geval per geval.
Wanneer betaal je géén belastingen bij huis verkopen?
Bij belastingen huis verkopen zijn er duidelijke vrijstellingen. Je bent volledig vrijgesteld van meerwaardebelasting als je voldoet aan één of meer van de volgende voorwaarden:
- Je verkoopt je gezinswoning die minstens 12 maanden ononderbroken je eigen woning was; tussen die bewoningsperiode en de verkoopmaand mag hoogstens 6 maanden zitten (artikel 93bis WIB 92).
- Je hebt het pand langer dan vijf jaar in bezit gehad, en het werd niet beroepsmatig gebruikt.
- Je verkoopt een geschonken pand binnen 3 jaar na de schenking, maar de schenker kocht het meer dan 5 jaar (grond: 8 jaar) voor jouw verkoop.
- Je verkoopt een grond na 8 jaar bezit.
- Je verkoopt een pand uit een erfenis (bijkomende successierechten mogelijk bij te lage aangiftewaarde).
- Je verkoopt een geschonken pand meer dan 3 jaar na de schenkingsakte.
- Het gaat om een onteigening of een verkoop in der minne ten algemenen nutte, en die akte is kosteloos geregistreerd.
In al deze gevallen is de winst belastingvrij. Dat betekent niet dat er geen kosten zijn, maar je hoeft geen belasting te betalen op de meerwaarde verkoop.
Overzicht uitzonderingen en voorwaarden meerwaardebelasting huis verkopen
Deze tabel bundelt de belangrijkste uitzonderingen op de meerwaardebelasting, met de voorwaarden en aandachtspunten per situatie:
| Uitzondering | Voorwaarde | Tarief | Bewijslast |
|---|---|---|---|
| Enige gezinswoning | Minstens 12 maanden ononderbroken domicilie; max 6 maanden tussen bewoning en verkoop | 0% | Bevolkingsregister, domicilieattest |
| 5-jaar regel (woning) | Verkoop meer dan 5 jaar na aankoopakte. Bouwde je zelf op grond die je minder dan 5 jaar voor de start van de werken kocht, dan telt de termijn vanaf de eerste ingebruikname of verhuring | 0% | Notariële akte aankoop en verkoop |
| 8-jaar regel (grond) | Verkoop meer dan 8 jaar na aankoopakte | 0% | Notariële akte aankoop en verkoop |
| Geërfd vastgoed | Alle termijnen, ongeacht hoe snel je verkoopt | 0% | Akte van bekendheid, aangifte nalatenschap |
| Geschonken vastgoed | Meer dan 3 jaar na schenkingsakte, of de schenker kocht meer dan 5 jaar (grond: 8 jaar) voor jouw verkoop | 0% | Schenkingsakte, registratie |
| Onteigening | Onteigening of verkoop in der minne ten algemenen nutte, akte kosteloos geregistreerd | 0% | Kosteloos geregistreerde akte |
| Ruilverkaveling van landeigendommen | Kosteloos geregistreerd. Een gewone ruil of inbreng in een vennootschap is wel belastbaar | 0% | Kosteloos geregistreerde akte |
Deze vrijstellingen zijn federaal van toepassing in Vlaanderen, Brussel en Wallonië. Voor registratiebelasting en schenkbelasting gelden wel regionale verschillen.
Let op: deze vrijstelling geldt alleen als je het gebruik en de verblijfsduur kunt aantonen. De notariële verkoopakte, het bevolkingsregister en eventueel een eigendomsbewijs zijn daarbij doorslaggevend.
Voor sommige onroerende goederen gelden afwijkingen, zeker wanneer er sprake is van gemengd gebruik of vastgoed met een aparte fiscale status. Twijfel je? Vraag dan vooraf advies, want een klein detail kan het verschil maken tussen vrijstelling of toch een belastingaanslag.
Bekijk onze pakketten Twee pakketten met een waardebepaling ter plaatse, een professionele fotoreportage en publicatie op Immoweb en Zimmo. Vaste prijs, geen commissie. →Veelgestelde vragen over belastingen huis verkopen
Welke belastingen huis verkopen gelden in 2026?
De drie hoofdcategorieën belastingen huis verkopen in België zijn: 0% op je eigen gezinswoning na 12 maanden bewoning, 16,5% meerwaardebelasting op een tweede verblijf binnen 5 jaar (plus gemeentelijke opcentiemen), en 33% op bouwgrond binnen 5 jaar. Daarnaast spelen registratierechten voor de koper en de onroerende voorheffing tot de eigendomsoverdracht een rol.
Als ik mijn huis verkoop, moet ik dan belasting betalen?
Meestal niet. De winst op je eigen gezinswoning is vrijgesteld als de woning minstens 12 maanden ononderbroken je eigen woning was voor de verkoop (artikel 93bis WIB 92). Belasting betaal je wel op een tweede verblijf of investeringspand dat je binnen 5 jaar verkoopt (16,5%) en op bouwgrond binnen 5 jaar (33%).
Betaal ik belasting op de overwaarde van mijn huis?
Overwaarde en meerwaarde zijn in deze context hetzelfde. Op de overwaarde van je eigen gezinswoning betaal je geen belasting. Op de overwaarde van een niet-eigen woning betaal je 16,5% als je binnen 5 jaar na aankoop verkoopt, en op bouwgrond binnen 5 jaar 33%. Na die termijnen is de overwaarde belastingvrij.
Moet ik de verkoop aangeven in mijn personenbelasting?
Alleen als de meerwaarde belastbaar is. Je vermeldt een belastbare meerwaarde op een gebouw in vak XV, rubriek B, 7 van je aangifte personenbelasting van het jaar na de verkoop (op grond: rubriek B, 6); de vrijgestelde verkoop van je gezinswoning hoef je niet aan te geven.
Meer uitleg staat in de toelichting bij de aangifte van de FOD Financiën en in onze gids over de meerwaardebelasting bij verkoop binnen 5 jaar. De nieuwe meerwaardebelasting van 10% die sinds 1 januari 2026 geldt, gaat over financiële activa zoals aandelen en obligaties, niet over je woning.
Is de meerwaarde op een geschonken woning belastbaar?
Ja, maar met voorwaarden. Verkoop je een geschonken woning meer dan drie jaar na de schenkingsakte, dan is de meerwaarde belastingvrij. Verkoop je binnen 3 jaar, dan is ze enkel belastbaar als de schenker de woning minder dan 5 jaar voor jouw verkoop kocht (bij grond: 8 jaar). De berekening vertrekt dan van de aankoopprijs en aankoopdatum van de schenker.
Wat is het verschil tussen normaal beheer en speculatie bij vastgoedverkoop?
Normaal beheer privévermogen betekent dat je vastgoed langzaam en zonder snelle winst als doel beheert. Speculatie is als je vastgoed koopt met als hoofddoel het snel en winstgevend door te verkopen. De fiscus kijkt naar hoe lang je het hebt gehouden, of je het zelf hebt gebruikt, en hoeveel transacties je doet. Winst uit een occasionele speculatie geef je aan als divers inkomen, niet als beroepsinkomen.
Hoeveel belasting moet ik betalen na de verkoop van mijn huis?
Dat hangt af van het type woning, hoelang je eigenaar was, en of het je gezinswoning is. Bij een gewone gezinswoning die je zelf bewoond hebt, is de winst vaak belastingvrij. In andere gevallen betaal je mogelijk 16,5% of 33% op de belastbare meerwaarde.
Hoeveel belasting betaal je als je je huis verkoopt?
Verkoop je je woning binnen vijf jaar na aankoop, dan betaal je meestal 16,5% op de meerwaarde. Bij grond kan dat oplopen tot 33%. Verkoop je na die termijn of gaat het om je eigen woning, dan ben je vaak vrijgesteld.
Wat moet je betalen als je een huis verkoopt?
Naast een eventuele meerwaardebelasting (met gemeentelijke opcentiemen) krijg je te maken met notariskosten en openstaande onroerende voorheffing. Verkoop je via een makelaar, dan komt daar ook een commissie bij.
Welke meerwaarden zijn belastbaar aan 16,5% bij de verkoop van vastgoed?
Meerwaarden op woningen of gebouwen die je verkoopt binnen vijf jaar na aankoop zijn in de meeste gevallen belastbaar aan 16,5%. Je vertrekt van de verkoopprijs min verkoopkosten en trekt daar de verhoogde aankoopwaarde van af: aankoopprijs plus minstens 25% kosten, plus 5% van dat totaal per volledig jaar, plus gefactureerde werken.
Wanneer wordt meerwaarde beschouwd als fictief inkomen?
Als je woning of gebouw ook beroepsmatig werd gebruikt, kan de fiscus beslissen om een deel van de meerwaarde te belasten als fictief inkomen. Dat gebeurt bijvoorbeeld bij zelfstandigen of bij gemengd gebruik.
Hoe zit het met belastingen bij verkoop van onroerende goederen uit een schenking?
Ook als je een pand geschonken kreeg, kan de meerwaarde belast worden bij verkoop. Verkoop je binnen 3 jaar na de schenking, dan is ze enkel belastbaar als de schenker het goed minder dan 5 jaar (grond: 8 jaar) voor jouw verkoop kocht. Na 3 jaar is ze vrijgesteld.
Zijn er verschillen tussen Vlaanderen, Wallonië en Brussel?
Niet voor de meerwaardebelasting: die is federaal en overal in België gelijk. Wat wel per gewest verschilt: registratierechten (voor de koper), erf- en schenkbelasting en de onroerende voorheffing.
Hoe bereken ik de meerwaarde bij verkoop van mijn huis?
De belastbare meerwaarde is het verschil tussen de verkoopprijs (min verkoopkosten) en de verhoogde aankoopwaarde. Die verhoogde aankoopwaarde bestaat uit de oorspronkelijke aankoopprijs plus 25% forfaitaire aankoopkosten (of hogere bewezen kosten), plus 5% van dat totaal per volledig jaar bezit, plus de kosten van werken die voor jou zijn uitgevoerd en aan jou gefactureerd.
Voorbeeld: aankoop €300.000 in 2022, verkoop €380.000 in 2026 (4 volledige jaren). Verhoogde aankoopwaarde = €300.000 + €75.000 = €375.000, plus 4 x 5% van €375.000 (€75.000) = €450.000. Geen belastbare meerwaarde in dit geval.
Hoeveel meerwaardebelasting betaal ik op een investeringspand in Vlaanderen?
In Vlaanderen geldt de federale meerwaardebelasting van 16,5% bij verkoop binnen 5 jaar na aankoop. Na 5 jaar is de verkoop volledig vrijgesteld. Let op: de Vlaamse registratierechten en onroerende voorheffing zijn regionale heffingen en staan los van de meerwaardebelasting. Bij een investeringspand in Vlaanderen gelden dus dezelfde federale tarieven als in Wallonië en Brussel.
Wanneer kantelt het tarief van 33% naar 16,5% bij grondverkoop?
Bij bouwgrond of onbebouwde grond geldt 33% meerwaardebelasting bij verkoop binnen 5 jaar na aankoop. Vanaf jaar 5 tot jaar 8 daalt het tarief naar 16,5%. Na 8 jaar vervalt de meerwaardebelasting volledig. Wie een grond verkoopt in jaar 4 betaalt dus dubbel zoveel als wie wacht tot jaar 6. Bij een meerwaarde van €60.000 is dat het verschil tussen €19.800 en €9.900.
Meer weten over de belasting bij verkoop van je huis? Bekijk ook onze gids over kosten huis verkopen, lees over notariskosten bij verkoop, of ontdek hoe je zelf verkoopt zonder makelaar met de vaste pakketprijzen van Verkocht.be. Voor de officiële belastingregels kun je ook terecht op notaris.be.